但在潮流家电网看来,这场地产暖风,最多算是温和的结构性利好,根本无法扭转大盘存量博弈的格局,寄希望于新房增量救市,并不现实。
因为厨电行业真正的增长空间,早已不在新建楼市,而是存量市场的换新风口。
理性拆解:房贷贴息,带不动厨电大盘反转
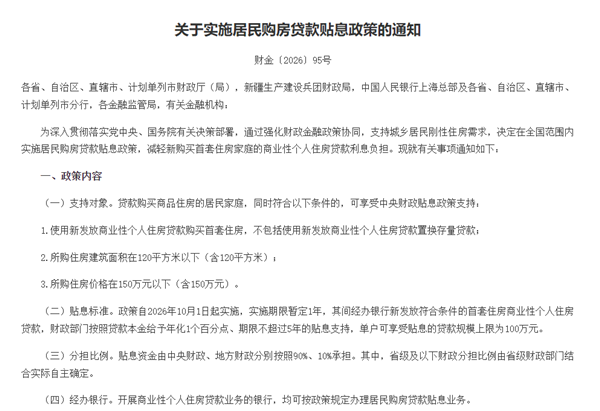
从此次房贷贴息政策来看,150万以内,120平方米以下,核心目的应该是为了激活刚需购房、稳定楼市基本盘。
奥维云网总裁郭梅德认为,首套房贷财政贴息政策将重点刺激房价较低的三四级市场的家电需求释放;对房价较高的一二线城市的影响较弱。
对厨电而言,确实存在间接利好:刚需新房交付,必然带动烟灶基础配套采购,为低迷的厨电市场带来小幅增量。
但为何说利好极其有限?主要有以下三方面的因素:
首先,厨电行业早已进入存量博弈期,厨电市场超七成需求来自存量换新与局部改造,新房配套需求占比持续萎缩。依靠少数刚需新房成交回暖,根本无法撬动厨电大盘增长。
其次,政策红利存在严重滞后性。从购房签约、房屋交付到全屋装修、厨电采购,周期较长。即便四季度刚需购房热度回升,厨电的销量增量也要到2027年上半年才会逐步显现,对2026年四季度行业冲刺、全年业绩修复几乎没有助力。奥维云网在国庆、双11家电预测中也是明确表示,大盘依旧承压。
第三、政策红利存在品类断层。2026年家电以旧换新主力补贴品类为冰箱、洗衣机、空调、彩电等大家电,传统烟灶等已退出国家级补贴名录。仅四川、浙江等少数省份自主将智能厨电纳入地方补贴,覆盖范围、补贴力度有限,无法形成全国性消费刺激效应。
业内普遍认为,首套房贷财政贴息政策仅能小幅缓解三四线渠道压力,无法破解厨电行业存量内卷、增长乏力的核心痛点。
告别地产依赖!厨电四大真实增量赛道
厨电行业的下半场竞争,早已告别“靠新房、吃红利”的旧模式。潮流家电网曾多次表示,存量时代,厨电行业确定性增量主要集中在四大赛道:一是以旧换新;二是细分品类(或者说产品升级)、三是细分渠道;四是海外市场。
奥维云网数据显示,全国存量房规模已逼近4亿套,房龄超15年的小区占比近六成。2026年发布的《城市更新“十五五”规划》也明确指出,未来五年将改造11.5万个老旧小区、4000个城中村、50万套危旧房。
这也就意味着,未来5年,以旧换新(旧改)将成为厨电行业核心增长引擎。
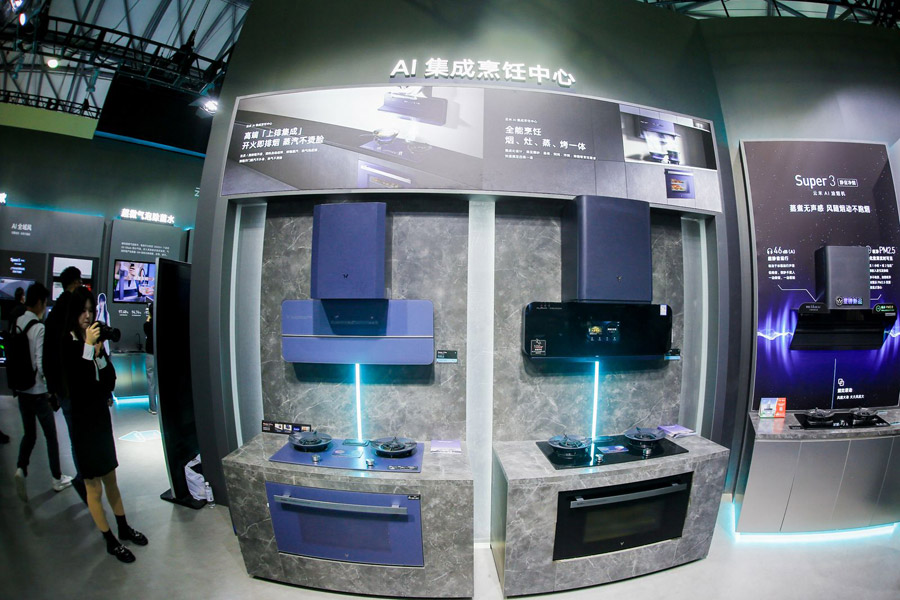
从产品端来看,传统烟灶市场早已趋近饱和,但洗碗机、嵌入式蒸烤箱、咖啡机、净饮一体机等细分品类仍处于渗透期。尤其是三四线城市,新兴厨电渗透率仍处于低位,下沉市场升级空间广阔。
而随着首套房贷财政贴息政策对三四线家电市场需求的刺激,有望进一步推动新兴厨电品类的增长。不同于传统单品的低价内卷,新兴厨电品类溢价能力更强,既能拉高客单价,也能改善行业长期低价竞争的乱象。
从渠道端来看,过去渠道比拼的是谁铺货更广、更深;现在,比拼的是谁能更早触达用户、更好地解决厨房空间难题、提供完整的改造与安装服务。
换言之,未来厨电行业的渠道将更细分,谁能吃透多渠道组合打法,谁就能掌握增长主动权。
而渠道的另一头则是海外市场,近几年,家电行业流行一句话,不出海就出局。“出海”早已不是中国厨电品牌的选择题,而是全球化的必选项。也是另一条确定性的赛道,从近些年越来越多的中国家电品牌出国参展可见一斑。
但挑战同样突出,欧美市场认证门槛高、贸易壁垒多,中外烹饪习惯差异,中式烟灶普及受限,品牌认知偏弱等等。
总而言之,厨电行业的增长机会,藏在国内存量市场的精细化挖掘,也藏在海外市场的长期耕耘。四大赛道,既是机遇,也是考验。褪去地产红利的光环,只有兼顾产品力、渠道运营能力与全球化布局,企业才能跳出周期束缚,在行业分化中站稳脚跟。
厨电下半场,不靠红利靠实力
长期以来,市场习惯性将厨电绑定地产周期,过度依赖新房红利判断行业走势。但经过多年行业迭代,厨电早已摆脱单一地产依赖,存量升级、场景迭代、结构优化才是未来十年的核心主线。
房贷贴息政策,只是行业寒冬中的一剂温和暖风,绝非翻盘良药。对于厨电企业和渠道商而言,与其追逐短期地产政策红利,不如深耕确定性增量:把握存量旧改换新风口、发力新兴品类升级、深耕套系场景化转型、吃透地方补贴红利。
厨电行业的存量博弈,从来不是规模的博弈,而是产品、场景与服务的博弈。告别对地产红利的执念,深耕用户真实需求,完成从“卖家电”到“造好厨房”的转型,才能在行业下半场站稳脚跟、持续增长。
【潮流家电网版权声明】:本网站注明转载的内容均来源于互联网,转载的目的在于传递更多信息及用于网络分享,并不代表本站赞同其观点和对其真实性负责,也不构成任何其他建议。如果您发现网站上有侵犯您的知识产权的作品,欢迎提供相关证据,发送邮件至731801816@qq.com,我们会及时修改或删除。
未经正式授权严禁转载本文,侵权必究。