前三季度,德尔玛的经营主线由过去追求规模扩张,转向优先保障经营质量。公司主动对旗下品类进行资源再分配,向盈利稳定性更强、需求确定性更高的方向倾斜,对承压品类收缩低效投放、重点优化毛利水平,不再单纯以降价换销量,这是本轮业绩修复最核心的内部动因。
品类层面,水健康、个护健康是当前增长主力;家居环境类(清洁小家电)作为传统基本盘,稳住收入底盘。
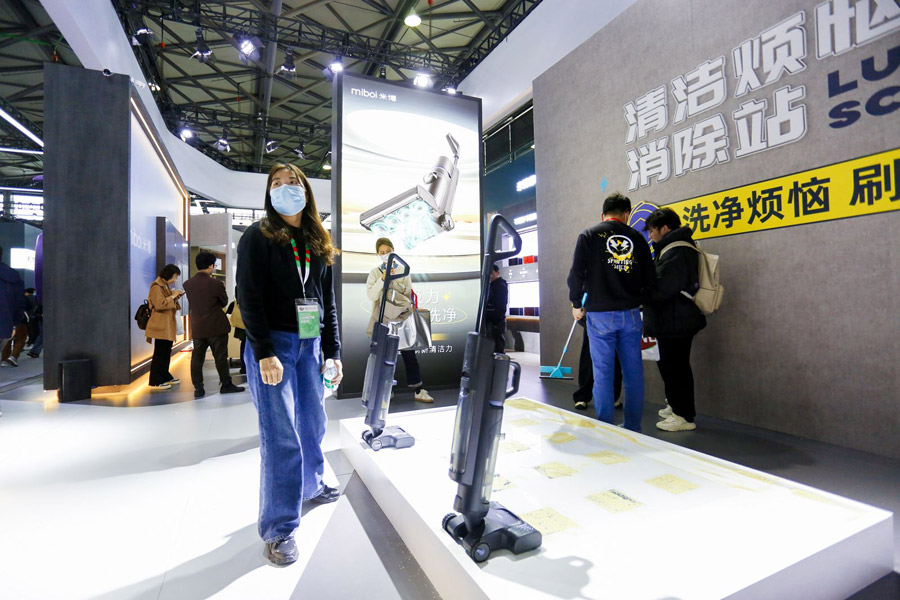
水健康业务依托飞利浦品牌授权体系,是现阶段贡献稳定收入和利润的板块,海内外渠道同步推进;个护健康为重点培育的增量品类,本报告期内起量明显,成为新的增长抓手;而吸尘器、洗地机这类家居环境清洁品类,属于公司传统优势赛道,目前处于筑底修复阶段,行业需求回暖的红利尚未完全释放,仍是存量竞争主战场。
海外市场是支撑业务韧性的另一重要变量。德尔玛采用双品牌差异化布局,飞利浦品牌主攻水健康品类,深耕欧美、亚太成熟市场;德尔玛自有品牌面向东南亚、独联体等区域,依托性价比拓展新兴市场,海外渠道的持续落地对冲国内清洁小家电的需求波动。
生产端,公司通过制造体系精益化调整,优化自有生产+外协组合模式,提升供应链效率,控制制造成本,改善单品毛利,配合品类结构调整,共同托住盈利水平。财报同时显示,公司经营现金流大幅改善,回款质量提升,在行业普遍承压背景下,现金流的修复为后续新品研发、渠道投入提供支撑。
风险层面,国内清洁小家电赛道内卷问题依旧突出。洗地机、吸尘器等主流清洁产品同质化竞争、价格战持续压制板块利润率;消费复苏节奏偏弱,国内换新需求释放偏慢。虽然公司盈利结构出现改善迹象,但修复进程偏温和,业绩反转仍需要国内清洁品类需求持续回暖、海外新品订单进一步放量来验证。
整体来看,这份财报体现德尔玛“缩量提质”的阶段性成果,依靠水健康、个护健康两大品类增长,叠加海外市场的增量,实现盈利端企稳。但清洁小家电赛道竞争环境没有明显好转,本轮修复属于结构性修复,而非全品类景气反转。
【潮流家电网版权声明】:本网站注明转载的内容均来源于互联网,转载的目的在于传递更多信息及用于网络分享,并不代表本站赞同其观点和对其真实性负责,也不构成任何其他建议。如果您发现网站上有侵犯您的知识产权的作品,欢迎提供相关证据,发送邮件至731801816@qq.com,我们会及时修改或删除。
未经正式授权严禁转载本文,侵权必究。