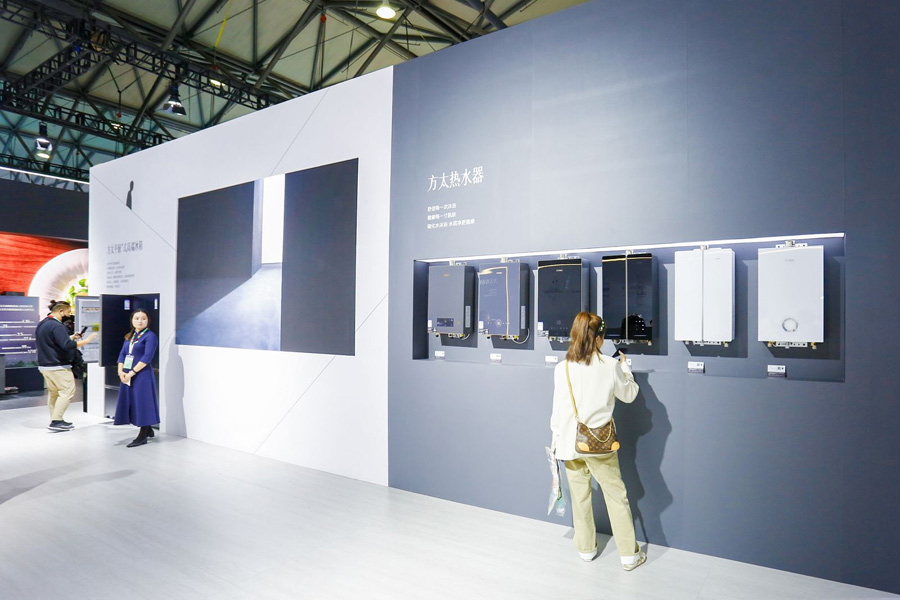
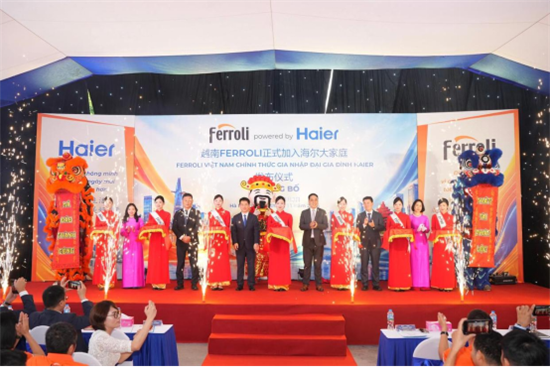
11月3日,海尔智家在越南完成法罗力东南亚100%股权交割。标的体量不大,主营电热水器、热泵热水设备,在越南本土有制造、渠道、售后体系,市场份额前三。
这两个问题,值得深思和探究。
买的是“业务”,补的是“短板”
在越南,中国家电卖得相对好的产品有两类。
一类是空调、冰箱、洗衣机、电视为代表的大家电,进入时间早,部分品类有本地制造工厂,供应链与渠道成熟,已经形成品牌基础;另一类是小家电,依托线上渠道,客单价低、交付简单,跑量快。
热水器则是另一逻辑,阿里斯顿、法罗力、A.O.史密斯、松下等品牌长期扎根,在热水、暖通领域,依托经销商和授权售后网络占据了高端市场。
虽然美的、海尔也在越南市场布局了热水器,但市场表现明显弱于大家电品类。
其中一个很重要的原因是,热水器不是卖场零售单品,很大一部分销量来自装修队、水电工、暖通渠道推荐,信任和售后网络优先级高于技术和产品。
这也是这条赛道最特殊的地方——它不是制造能力的比拼,而是本地服务链的比拼。
法罗力的优势正在这里。作为意大利品牌,法罗力2005年就启动了越南本土化生产,2008年正式设立法罗力东南亚主体公司。过去十多年,法罗力不仅深耕贸易分销渠道,更是持续渗透越南碎片化的水暖经销商、装修渠道,这也是它能够长期稳居越南热水器前三的原因。
对于海尔来说,在越南的优势盘十分清晰:自有冰洗生产基地,冰洗品类处于市场第一梯队,空调业务也形成稳定份额,供应链、家电分销与售后体系已经落地生根。但热水器赛道呈现明显的错配,有技术、有产品,但市场表现一般。
收购法罗力东南亚业务,海尔不仅可以直接获取热水赛道深耕多年的本土渠道、工程资源与服务能力,补齐大暖通板块,同时还能以此为支点辐射东盟。对行业而言,它示范了一条此前少有人走的路径。
家电出海正在分层
把这笔交易放回海尔的全球化进程里,脉络会更清楚。
收购KLIMA是这条新路线的起点。KLIMA本身不是传统的白电大厂,它聚焦暖通系统、供热、空气处理相关业务,属于场景配套资产。这笔收购的目标,是为了补齐欧洲区域“冷暖、新风、热水”成套暖通的工程能力、B端渠道和暖通服务商圈层。
本次交割的法罗力东南亚,延续的正是KLIMA这条路线。标的体量不大,核心资产集中在电热水器、热泵热水,是暖通链条里非常关键的一环。
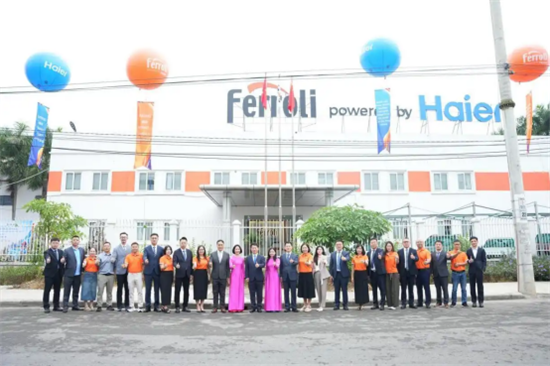
正如海尔智家热水&净水产业总经理郑伟在交割仪式上所言:“此次合作拓展了我们在东南亚的产品布局,并为我们向消费者提供更高质量、更可持续的家居解决方案搭建了强大平台。”
其实美的收购瑞士Arbonia AG的气候部门以及Teka集团的逻辑亦是如此。虽然交易的区域目标以及难度不一样,但大致方向是相同的。
这一战略转向,是海外家电市场环境的质变。
很多成熟市场、以及类似越南这类换新需求正在激增的市场,冰洗空等单品赛道已经高度普及、价格内卷加剧,靠单品拿增量的空间越来越窄。而用户、公寓开发商、工程客户的需求,正从“单买一台空调”“单买一台热水器”,转向冷暖、热水、净水联动的全屋暖通水系统。
这一系列变化,共同指向一个核心趋势:家电企业的出海路径,正在明显分层。
冰洗、空调这类标准化大单品,竞争主线仍是性价比、产能效率与渠道铺货;小家电依托电商平台完成快速交易,拼的是流量与供应链反应速度。但厨电、热水器、热泵暖通这类强安全属性、重安装维保的细分赛道,单纯输出产品很难击穿本地信任壁垒,并购成熟的本地化底盘,是效率更高的路径。
当然,这并不等于自建品牌、自建渠道失效,不过是两种模式各有适配场景罢了。
未来,出海并购的方向和方式可能会继续变化。但就“并购”本身而言,交割才是考验的开始。正如海尔这单交易,并购法罗力东南亚只是拿到了一张入场券,未来结果如何?还需要看整合能力。
厨卫企业的机会在哪里?
奥维云网(AVC)推总数据显示,2026年1-9月国内厨卫整体市场零售额规模1015亿元,同比下滑10.3%。分季度看,厨卫大盘一、二、三季度零售额同比分别为-10.1%、-11.1%、-9.5%,降幅略有收窄但企稳并未出现。
从需求端来看,新房增量接近枯竭,厨房局改成为最大可争取的增量,但企业对存量换新需求的调动仍显不足。
正是如此,出海从“战略选项”变成了“生存出口”。
但相比于大家电以及小家电企业,中国厨卫企业的出海,除了布局较早的企业已经站稳脚跟之外,大部分厨卫企业仍在探索阶段。
其中缘由一半在产品,烹饪习惯差异带来的灶具形态、烟机风量适配问题,另一半在能力,强安装、重服务、认证门槛高,对习惯于“接单出货”的制造企业并不友好。
所以,中国厨卫企业出海的机会到底在哪里?
潮流家电网认为,海尔收购法罗力东南亚业务给整个行业打开了一条新路径。
自主品牌厨卫出海,它的机会,本质不是复制白电大单品铺货路线,而是踩准出海分层的另一面:避开标准化品类的性价比内卷,在安全敏感、强安装、场景配套赛道,靠本地化能力建立品牌心智。
对比OEM/ODM,自主品牌的核心资产是品牌信任、用户服务链路和持续的产品定义权。机会集中在以下几个方面:
第一、抓住热水换新赛道,做安全差异化自主品牌。以越南为例,在过去很长一段时间周期内,越南家电需求主要来自于“新房拉动”,但进入2026年,地产端新增红利边际减弱,存量换新权重持续抬升。越南、泰国等市场,存量老旧热水器进入替换周期,用户对漏电、不稳电压、恒温体验痛点感知很强。法罗力、阿里斯顿这类老牌长期占据热水暖通心智,但供给更新偏慢。国内厨卫自主品牌手里的防电、恒温、热泵热水技术是现成的差异化抓手。这条路径可以选择和当地的厨卫企业、流通渠道合作,也可以参考海尔并购相关标的。
第二、紧贴小户型,做适配型嵌入式厨电自有品牌。东南亚很多城市住宅以小户型公寓为主,开放式厨房居多,天然气管网普及率低,绝大多数家庭使用瓶装液化气。自主品牌的机会,是做本土化定义的紧凑款灶具、小体量近吸烟机、小型嵌入式蒸烤一体机。可以面向精装公寓、小型公寓总包B端渠道,打造“适配热带小户型”的厨电品牌定位。
第三、深耕水暖工程商以及家电经销商,而不是只盯卖场和电商。还是以越南为例,目前主要有专业家电连锁、区域经销商、夫妻店、水暖工程商以及电商三大类。在越南、泰国等地进入连锁卖场和电商并不难,但就厨卫产品而言,很多订单不是在卖场卖出,而是装修队、水电工、暖通工程商推荐,网络碎片化极强,特别是在马来西亚市场,主要经销商为主。所以,对于自主品牌而言,想要深耕东南亚厨卫市场,经销商根本绕不开。
其实,从老板电器近两年的外海布局可见一斑。
新加坡首家旗舰店、奥克兰旗舰店相继开业,并在北美、印尼等地设有子公司。与此同时,老板电器还在推进海外事业合伙人模式,侧重B端拓展、全域线上和本地化运营。
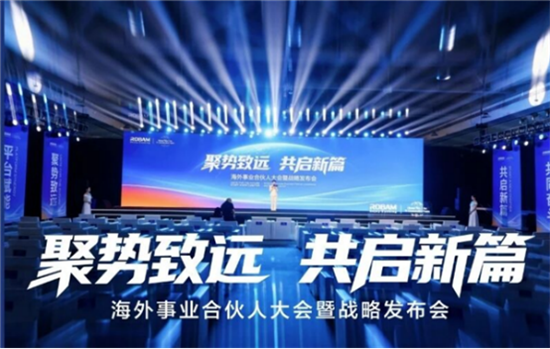
所以,对于中国厨卫企业来说,单纯依赖OEM模式增长天花板已经显现,自主品牌已经成为新的增长诉求。与其困在价格战中,不如结合当地消费需求和市场特点,用细分场景、领先技术、国内成熟供应链、属地服务换取品牌溢价。
【潮流家电网版权声明】:本网站注明转载的内容均来源于互联网,转载的目的在于传递更多信息及用于网络分享,并不代表本站赞同其观点和对其真实性负责,也不构成任何其他建议。如果您发现网站上有侵犯您的知识产权的作品,欢迎提供相关证据,发送邮件至731801816@qq.com,我们会及时修改或删除。
未经正式授权严禁转载本文,侵权必究。