这份成绩单建立在两年高基数之上。2024年中央安排1500亿元超长期特别国债资金支持以旧换新,全国超3700万名消费者参与,带动全品类大宗消费品销售额超1.3万亿元。2025年国补支持资金加码至3000亿元,全年以旧换新相关商品销售额突破2.6万亿元、惠及超3.6亿人次,仅家电一项换新规模就超1.29亿件。两年累计,4500亿元特别国债资金共撬动汽车、家电、数码等商品销售额超3.9万亿元,补贴的边际拉动效应已被释放到较高水平。
正因消费基数持续抬高,2026年政策落地之初,行业普遍担忧“拉动力减弱”。当年补贴范围收窄至6类一级能效家电,补贴为售价15%、单件封顶1500元,数码智能产品购新单件补贴上限500元。品类缩减、补贴定向收紧,外界普遍判断,过去靠“扩品类保销量”的增长模式难以延续。
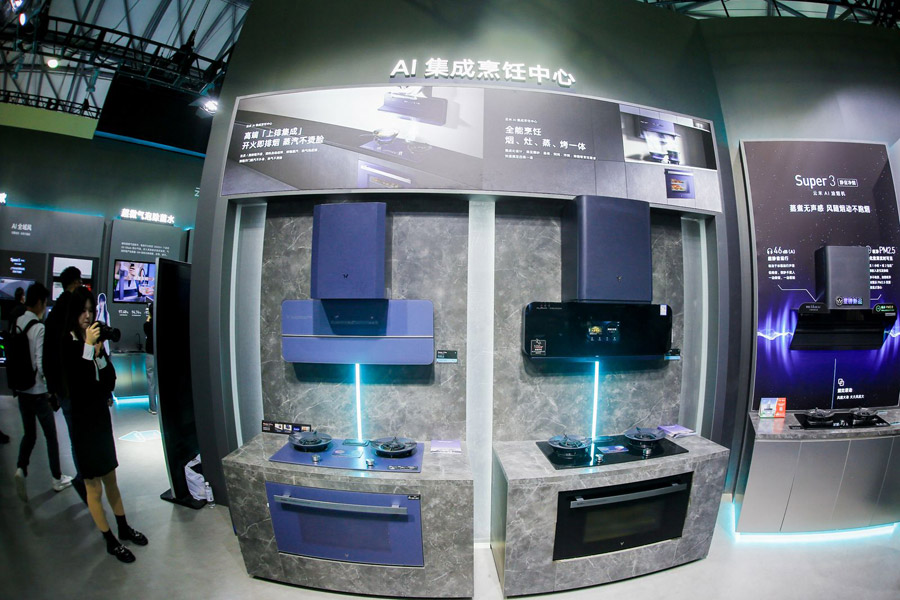
但实际数据超出预期:1-8月以旧换新销售额仍保持18.7%的同比增幅,消费结构升级的趋势更为明显。中怡康数据显示,2026年上半年一级能效空调零售额占比达78%、同比提升9个百分点,冰箱69%、同比提升7个百分点,洗衣机一级能效零售额占比突破75%。泛博瑞监测显示,一级能效产品市场占比从2023年的65.6%升至2026年3月的89%,对开门冰箱、洗烘一体机、嵌入式厨电等高能效、套系化产品成为换新主流选择,智能家电整体渗透率达62%,智能电视渗透率已高达85%。
两年多的补贴不仅拉动了销量,更完成了面向全市场的“能效教育”:一级能效从政策激励导向,逐步转变为消费者的主动主流选择,行业逻辑从“为补贴而买”转向“为价值而换”,这种消费观念形成的市场惯性,正是年初行业担忧被证伪的核心原因。
目前,2026年全年2500亿元国补资金已于9月底全部下达,叠加四季度传统消费旺季,家电大盘整体企稳预期明确。同时也要看到,补贴对需求的拉动更多是“前置释放”而非“新增创造”,政策收官后可能出现一段短期销售空窗;智能渗透率的高企,也包含部分行业“标配化”带来的伪智能水分。后续脱离补贴支撑后,厂商能否依靠产品、服务等差异化能力持续获得市场认可,才是企业后续发展的关键。
【潮流家电网版权声明】:本网站注明转载的内容均来源于互联网,转载的目的在于传递更多信息及用于网络分享,并不代表本站赞同其观点和对其真实性负责,也不构成任何其他建议。如果您发现网站上有侵犯您的知识产权的作品,欢迎提供相关证据,发送邮件至731801816@qq.com,我们会及时修改或删除。
未经正式授权严禁转载本文,侵权必究。