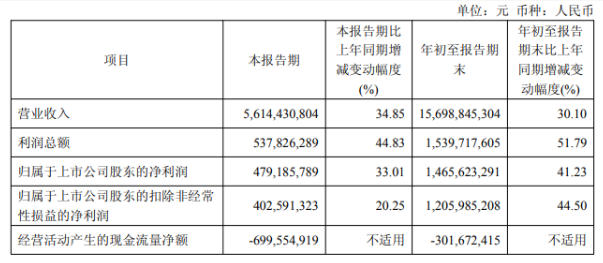
财报中提及,本季度业绩增长,一方面来自海内外市场份额稳步提升,全球化渠道持续放量;另一方面得益于公司持续优化各项运营费率、供应链降本增效;同时IEEPA关税退税也对本季度利润形成正向贡献。
国内市场:大盘下行,份额优先,洗地机成为第二增长曲线
据奥维云网等第三方零售监测数据,2026年Q3国内扫地机器人线上零售额同比下滑,清洁电器国内存量竞争加剧,新品迭代、价格战叠加前置大促分流,行业整体需求承压。
与大盘收缩形成反差的是,石头在国内扫地机器人、洗地机双赛道份额持续向上。财报传递的经营思路清晰:不再单纯依靠扫地机单品拉动,持续把洗地机作为重点拓展品类,补齐手持清洁赛道,形成“扫地机+洗地机”双主力矩阵,覆盖自动集尘、热水洗、基站自清洁等主流高端方案,对冲单一品类周期波动。
从家电行业观察来看,国内清洁电器已经从“普及期”转入换新周期,用户决策重心从基础扫拖能力,转向AI导航、避障、基站维护、适老化交互。石头持续把LDS、结构光避障、AI路径模型下放至中端产品线,用分层产品矩阵守住高端基本盘,同时向下渗透,是其在需求疲软环境下份额提升的底层逻辑。
海外市场:全球化为核心增长引擎,欧洲基本盘稳固、北美持续突破
海外业务是石头科技区别于多数国内清洁电器品牌的核心优势,也是本季度营收高增的主要来源。
欧洲市场作为石头的优势阵地,线上亚马逊多国家份额保持领先,线下商超、家电连锁渠道持续渗透,摆脱单一线上依赖。欧洲区域客户对自动集尘、热水复洗、长续航机型接受度高,高端机型占比高,整体盈利能力优于国内市场。
北美市场方面,公司持续推进本土化运营,拓展线下渠道,应对区域贸易政策变化;东南亚、中东等新兴市场同步稳步起量,形成欧洲、北美、新兴市场多极分散格局,降低单一区域政策、消费波动风险。
行业层面,海外清洁电器市场仍有增量空间,且竞争格局优于国内,是国内头部清洁电器厂商的必争赛道。石头本季度的增长验证了:清洁电器出海,不能只靠低价走量,本土化渠道、本地化售后、适配当地户型与用电标准的产品方案,才是长期份额壁垒。
品类与技术:AI清洁能力持续迭代,边界从地面清洁向外延伸
财报未披露新品细分销量,但结合公司前期产品节奏,石头持续围绕家庭地面清洁做技术深耕:AI智能避障、污水识别、基站自维护、热水洗拖布等功能持续迭代,同时持续探索其他家庭服务机器人方向。
家电行业视角,当前清洁电器行业已经进入技术同质化阶段:LDS导航、自动集尘、热风烘干逐步成为标配。行业竞争已经从“有没有这个功能”,转向功能稳定性、长期故障率、基站维护成本、算法适配复杂户型的能力。对于石头而言,能否持续把算法优势转化为用户长期体验,是维持溢价、避开价格内卷的关键。
行业观察:高增长背后的待解命题
清洁电器赛道的红利期已经过去,石头这份亮眼财报,是龙头在行业下行周期里“份额置换增长”的典型样本,但依然存在几个行业共同的挑战:
第一,国内市场需求修复节奏不确定,洗地机赛道同样涌入大量玩家,后续价格竞争压力或将持续;
第二,海外市场面临贸易政策、关税、区域竞品的持续冲击,欧洲、北美本土品牌、其他中国出海品牌的竞争不会放缓;
第三,非经常性收益(关税退税)对利润有阶段性加持,后续需要持续依靠主业扣非利润兑现增长。
站在家电行业周期角度,对比传统白电的存量承压,以石头为代表的智能清洁机器人赛道,依然属于家电里成长性更强的细分赛道。石头Q3的成绩单证明:在存量市场,龙头依靠全球化渠道、双品类布局、算法与供应链一体化能力,可以走出独立于大盘的行情。
后续跟踪重点:国内洗地机的份额与利润率变化、北美线下渠道拓展进度、新品技术方案能否支撑均价稳定,以及海外区域费率优化情况。
